 この記事を書いた専門家
鉾立 栄一朗(ほこだて えいいちろう)
行政書士・宅地建物取引士/財産承継コンサルタント
行政書士 鉾立榮一朗事務所 代表/Change&Revival株式会社 代表取締役
宅地建物取引業免許 東京都知事(3)第94647号
2008年より親族間売買の専門サポートを行い、親族間で貸し借りのある不動産売買(相殺スキーム)のサポートも複数取り扱う。▶ プロフィール詳細はこちら
Q. 親族間売買で、過去の金銭貸し借りを売買代金に充てることはできますか?
A. はい、できます。
買主が売主に対して、長年にわたり金銭面の支援(貸付け)をしていたなど、売買の当事者間に金銭の貸し借りがあると認められる場合は、その貸付金を売買代金の一部と相殺することができます。
ただし、単に「貸したお金があるから」という口頭の合意だけでは、後になって税務上の問題が生じるリスクがあります。
適切な書類を整備し、貸し借りおよび相殺の実態を客観的に証明できるようにしておくことが重要です。
以下では、相殺スキームの仕組みと必要書類、活用できるケース、そして当事務所の実際のサポート事例を交えて解説します。
【動画で解説】親族間売買の代金と親子・兄弟の金銭貸し借りは相殺可能?(1分30秒)
お急ぎの方や移動中の方は、まずこちらの動画(1分30秒)でポイントをご確認ください。
【目次】
1. 「貸し借りの相殺」とはどのような仕組みか
親族間では、長年にわたって金銭的な援助が行われているケースが少なくありません。
- 子が、親の住宅ローンの返済を長年支援していた
- 弟が、兄に事業資金や生活費を貸していた
- 妻の実家が、夫名義のローンの一部を立て替えていた
など、名目上は「贈与」ではなく「貸付け」として行われてきた金銭のやり取りがある場合、その貸付金(債権)を不動産の売買代金の支払いに充当することができます。
買主が売主に対して有する既存の貸付債権と、売主が買主に対して有する売買代金債権とを、対当額で相殺するという法律構成です。
当事務所では、これを「貸し借りの相殺」と呼んでいます。
これにより、買主は、相殺した金額分については新たに資金を用意する必要がなくなり、残りの代金のみを金融機関からの借り入れや手許資金、あるいは分割で支払えばよいことになります。
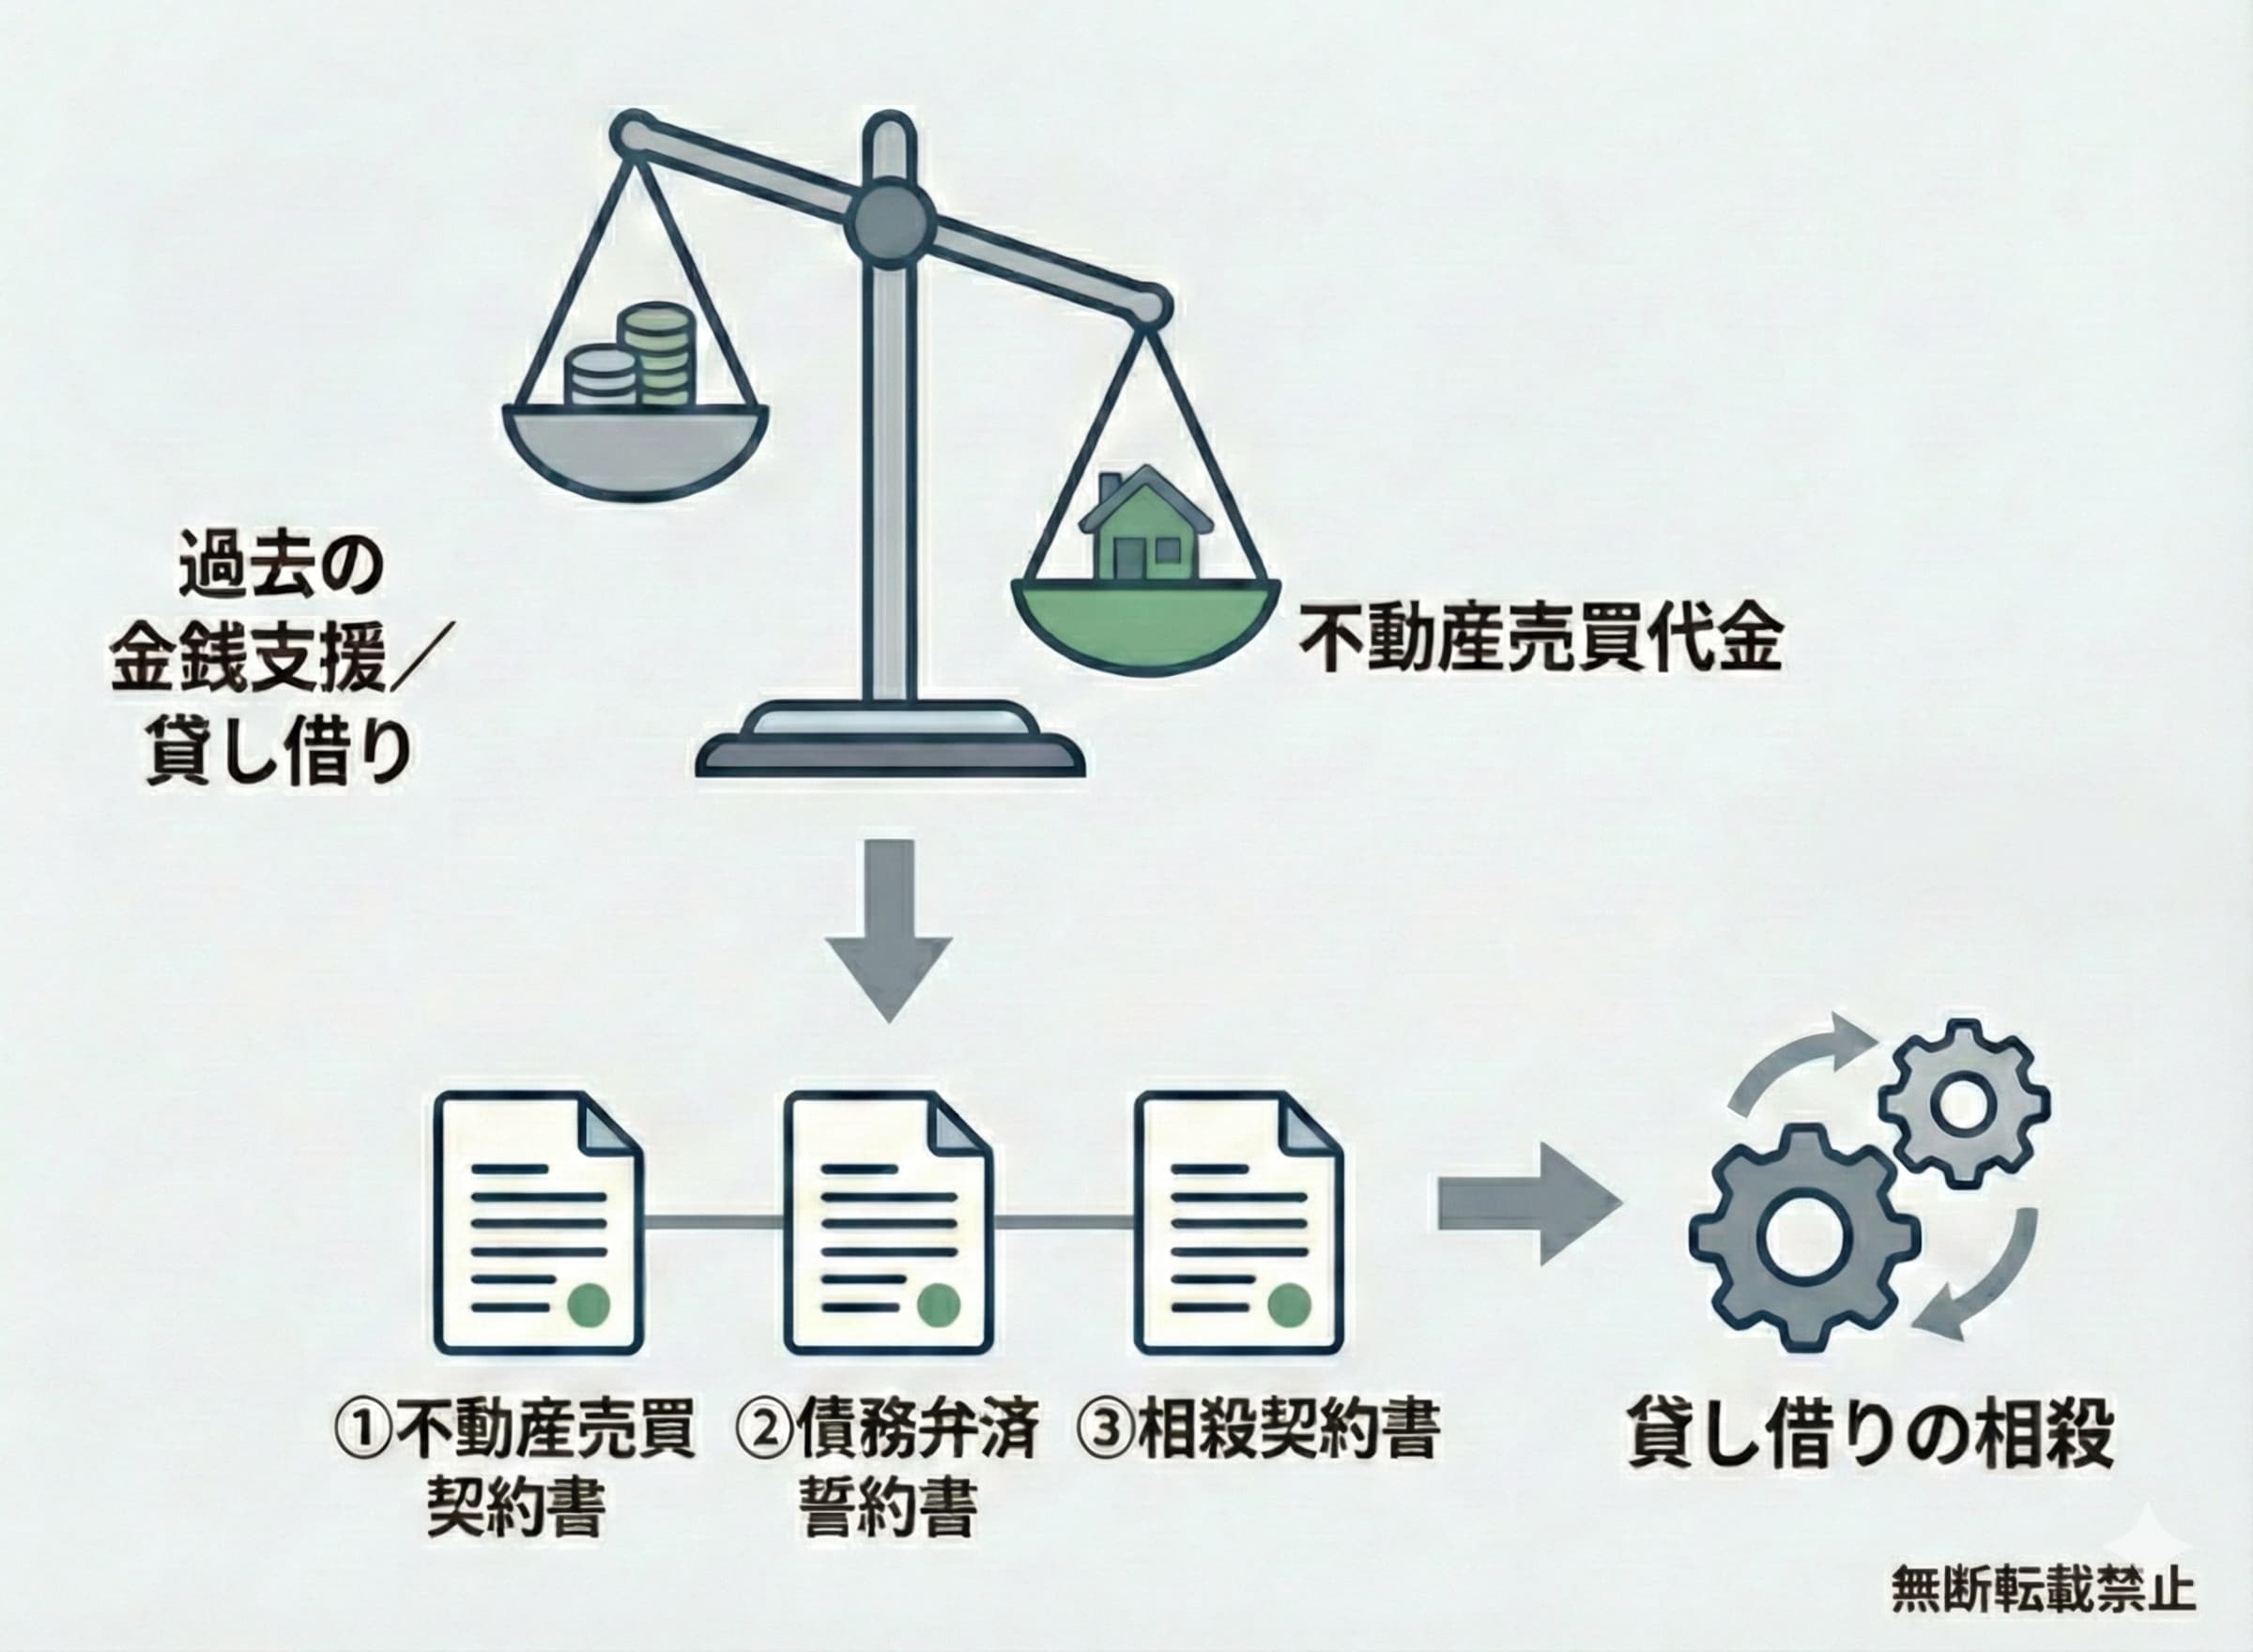
「貸し借りの相殺」スキームの全体像(過去の金銭支援・貸付けと不動産売買代金を、3点セットの書類で相殺する仕組み)
2. 相殺スキームが有効なケース
相殺スキームは、特に次のようなケースで有効です。
- 買主がこれまで売主(親・きょうだいなど)に資金援助を続けてきた実態があり、その金額・貸付日が客観的に把握・証明できる場合
- 既存の住宅ローンの残債と比べて不動産の時価が高い場合(相殺により、売買代金の支払い額を圧縮できる)
まず、貸し借りについて、通帳の振込記録や借用書などから、いつ・いくら貸し付けたのかを把握できる状態である場合に有効です。
また、時価ベースで売買代金を設定すると、既存の住宅ローン残債を上回る金額を新たに借り入れる必要が生じるケースがありますが、このような場合に過去の貸付金を売買代金の一部と相殺することで、新たな借入れを必要最小限に抑えることができます。
3. 相殺スキームに必要な書類(3点セット)
相殺スキームを実行するにあたっては、後になって税務上の不備が問題とならないよう、次の3点の書類を一式整備することが重要です。
相殺スキームに必要な書類
| 書類名 | 役割 |
|---|---|
| ①不動産売買契約書 | 不動産の売買そのものを証する契約書 |
| ②債務弁済誓約書 | 過去の貸し借りの日付・金額・残高を確定させ、返済(弁済)の意思を明確にする書類 |
| ③相殺契約書 | 貸付金(債権)と売買代金(の一部)を、対当額で相殺する旨を明確にする書類 |
特に②の債務弁済誓約書は重要です。
過去の金銭のやり取りが何回にも分かれている場合、通帳の記録などを基に、いつ・いくら貸し付けたのかを整理し、貸付金の残高を確定させる必要があります。
これらの書類が整っていないと、税務署から「実際には貸し借りではなく贈与だったのではないか」「相殺ではなく贈与なのではないか」と指摘されるリスクが高まります。
4. 住宅ローン・分割払い・現金一括払いとの組み合わせ方
相殺スキームは、単独で使うだけでなく、新たな住宅ローン、残代金の分割払い、または残代金の現金一括払いと組み合わせることで、より柔軟な資金計画を組むことができます。
住宅ローンと組み合わせる場合
例えば、不動産の時価が3,000万円で、買主が売主に対して過去に1,000万円の貸付けを行っていた場合、
・売買代金:3,000万円
・相殺額:1,000万円(貸付金と相殺)
・残代金:2,000万円(住宅ローンまたは手許資金で支払い)
というように、金融機関から新たに借り入れる金額を圧縮することができます。
これにより、返済比率(返済負担率)を抑えられ、住宅ローンの審査を通しやすくなるというメリットもあります。
残代金を分割払いと組み合わせる場合
既存の住宅ローンが残っていない、かつ売主が代金の一括受領を必要としていない場合は、相殺後の残代金についても、金融機関からの借り入れを利用せず、分割払い(準消費貸借契約または不動産割賦(月賦)売買契約)で支払う方法を組み合わせることもできます。
例えば、先ほどの例で相殺後の残代金2,000万円が生じた場合、この残代金を毎月一定額ずつ分割で支払っていくスキームです。
この場合も、①不動産売買契約書、②債務弁済誓約書、③相殺契約書に加えて、分割払いの内容を定めた準消費貸借契約書(または①に代えて不動産割賦(月賦)売買契約書)を整備し、契約書に自署・実印を押印するほか、公正証書化や確定日付の取得を検討するなど、書類面を適切に整えておくことが重要です。
分割払いの具体的な進め方(2つのパターンの違いや必要な手続き)については、以下の記事で詳しく解説しています。
[→ 親族間売買で分割払いはできる?住宅ローンを組まない方法は?【親族間売買FAQ】]
残代金を現金一括払いする場合
買主に十分な手許資金(自己資金)がある場合は、相殺後の残代金を、住宅ローンや分割払いを利用せず、現金で一括支払いする方法もシンプルな選択肢です。
金融機関からの借り入れが不要なため、事前審査・本審査といった手続きや、担保設定(抵当権設定契約)を省略でき、手続き完了までの期間を短縮できるという利点があります。
ただし、現金一括払いの場合であっても、売買代金の設定自体が適正であること(みなし贈与に該当しないこと)は変わらず重要なポイントとなります。
相殺と現金一括払いを組み合わせるからといって、価格の妥当性の検討を省略できるわけではない点に注意が必要です。
また、多額の現金を一括で動かすことになるため、その際の通帳の入出金記録が、税務上、売買代金の支払いを裏付ける重要な証拠となります。
振込みによる支払いとし、必ず記録を残しておくことをおすすめします。
5. 税務上の注意点
相殺スキームを活用する際は、次の点に注意が必要です。
- 貸付けの実態を客観的に証明できること
通帳の振込記録、金銭消費貸借契約書(がある場合)などから、いつ・いくら貸し付けたのかを整理する必要があります。 - 売買代金自体が適正価格であること
相殺スキームを使う場合でも、売買代金の設定自体が時価から著しく低いと、みなし贈与のリスクが生じます。 - 相殺スキームに必要な書類を整備すること
相殺スキームを税務上適切に運用するためには、3点セットの書類(①不動産売買契約書、②債務弁済誓約書、③相殺契約書)を適切に整備しておくことが不可欠です。
- 売主に譲渡所得が生じる場合は確定申告が必要
相殺によって代金の受け渡しが見た目上発生しなくても、税務上は売買代金の授受があったものとして扱われるため、譲渡所得の計算は通常の売買と同様に行います。
過去の貸し借りが口頭の約束のみで、書面が一切残っていないケースも少なくありません。
そのような場合でも、当事務所では、通帳の記録などから貸付けの実態を丁寧に整理し、債務弁済誓約書として書面化するサポートを行っています。
6. 当事務所の実際のサポート事例
相殺スキームを活用した、当事務所の実際のサポート事例を4件ご紹介します。
事例①:義親子間のマンション売買(夫→母、貸付金と相殺)
夫名義のマンションのローンを、お母様が手許資金で全額繰上返済することになり、名義変更(夫→母)を検討されていたM様。
当初は残債ベースでの単純な売買を考えていましたが、時価より著しく低い価格になり、贈与税のリスクが高いことが判明しました。
ヒアリングの中で、過去にお母様がご主人に貸していた金銭があることが分かり、売買代金は時価ベースに設定したうえで、その一部を貸付金と相殺するスキームを提案。
債務弁済誓約書・売買契約書・相殺契約書を整備してサポートしました。
「相談者の立場に立って考えてくれるので、自分が納得してから話を進めることができました」
(M様・53歳・千葉県)
事例②:貸し借りがある親子間の実家マンション売買(住宅ローン利用)
長年、お父様の住宅ローンの返済を資金援助されていたS.N様(援助総額は約1,000万円)。
団体信用生命保険が切れたことを契機に、親子間売買を検討されました。
これまでの資金援助(約1,000万円)に着目し、売買代金の一部と資金援助(=貸付け)した金額を相殺し、不足分についてはS.N様が新たにローンを組むスキームを提案。
地元の地方銀行では取り扱い不可でしたが、東京のノンバンクにて無事ローンの承認を取得しました。
「不動産仲介業をやられている行政書士ということで、すごいメリットだなと思いました」
(S.N様・49歳)
事例③:金銭の貸し借りがある兄弟間の土地共有持分売買
兄弟で相続した土地の共有持分を、貸し駐車場として活用していたM.T様が買い取ることに。
これまでに兄弟間で複数回の金銭の貸し借りがあったため、過去の貸し借りをまとめた債務弁済誓約書を作成し、貸付金と売買代金の一部を相殺する契約書を整備。
お兄様が遠方在住だったため、パートナー司法書士による郵送・電話での本人確認手続きも活用し、オンラインで手続きを完結させました。
事例④:代償金返済を目的とした義親子間の土地・建物売買
相続で取得した土地・建物を義息(娘の夫)に購入してもらい、代償金の借入れを返済することを検討されていたY.M様。
義息様の融資額を抑えるため、義息様からY.M様への貸付金500万円を、売買代金の一部として相殺するスキームを提案。
あわせて融資審査に向けた資料整備を行い、地域金融機関にて住宅ローン(プロパー)の承認を取得しました。
7. まとめ:相殺スキームを活用する際のポイント
親族間売買における「貸し借りの相殺」は、売買代金の実際の支払額を圧縮し、資金計画を柔軟にできる有効な選択肢です。
活用にあたっては、次の3点を押さえておくことが重要です。
- 貸し借りの実態を客観的に整理する
通帳の記録などから、いつ・いくら貸し付けたのかを確定させる。 - 3点セットの書類を整備する
売買契約書・債務弁済誓約書・相殺契約書を一式そろえる。 - 売買代金自体を適正価格に設定する
相殺を使う場合でも、みなし贈与のリスクがないか確認する。
「うちの場合、貸し借りの相殺は使えるのか」「過去の貸し借りをどう証明すればいいのか」など、より具体的な疑問点については、当事務所の『無料個別相談』にてご確認いただけます。
関連記事(親族間売買FAQ)
- Q. A銀行で否決された場合、同じ保証会社経由のC銀行でも同じ結果になる?
- Q. フラット35の審査に落ちた。もう住宅ローンは無理?
- Q. 親族間売買の住宅ローンはノンバンクしか選択肢がない?
- Q. 親族間売買を依頼するなら司法書士・弁護士・行政書士のどれが適切?
- Q. 兄名義の住宅ローンを弟が借り換えるにはどうすればいい?
- Q. 親族間売買で「みなし贈与」と判定されないための価格設定は?
- Q. 親族間売買で住宅ローンを組んだ後、別の銀行に借り換えはできる?
- Q. おじ・おばが相続した不動産を、甥や姪が買うことはできる?
- Q. 親子間売買で代金を分割払いすることはできる?
あわせて読みたい
親族間売買における売買代金の支払い方法(住宅ローン・分割払い・相殺等)の全体像については、以下のメインページで詳しく解説しています。
[→ 親族間売買の売買代金の支払い方法を詳しく見る]
当事務所でサポートした親族間売買の相談事例をご紹介します。
あなたのケースと類似する問題解決事例があるかもしれません。
ぜひご参考になさってみてください。
[→ 親族間売買の相談事例・実績一覧(お客様の声)を詳しく見る]
『無料個別相談』のご案内
このページだけではお伝えし切れない情報も多くありますし、「では、自分のケースではどうなのか?」と思われる方もいらっしゃるかと思います。
個別の疑問にもお答えしていますので、どうぞお気軽にご相談ください。
> メールで相談する
また、メール相談と比べると、「面談」の方が相手に伝わる情報量が圧倒的に多くなります。
当事務所の『無料個別相談』をご利用いただければ、今あなたが必要としている問題解決の方法を、効率的かつ具体的に知ることができます。
どうぞお気軽にご利用ください。


最新記事 by 鉾立 栄一朗 (全て見る)
- 親族間売買の代金と親子・兄弟の金銭貸し借りは相殺可能?【親族間売買FAQ】 - 2026年10月2日
- 親族間売買で分割払いはできる?住宅ローンを組まない方法は?【親族間売買FAQ】 - 2026年9月25日
- 親子間戸建売買の住宅ローン事例|信用金庫職員R.I様の声 - 2026年8月27日
- おじ・おばが相続した不動産を、甥や姪が買うことはできる?【親族間売買FAQ】 - 2026年7月29日
- 姉弟・親子間戸建売買の住宅ローン事例|信用金庫職員H様の声 - 2026年7月2日