 この記事を書いた専門家
鉾立 栄一朗(ほこだて えいいちろう)
行政書士・宅地建物取引士/財産承継コンサルタント
行政書士 鉾立榮一朗事務所 代表/Change&Revival株式会社 代表取締役
宅地建物取引業免許 東京都知事(3)第94647号
2008年より親族間売買の専門サポートを行い、不動産の持分売買・住宅ローン・遺言を組み合わせたスキームの設計も複数取り扱う。▶ プロフィール詳細はこちら
Q. 親族間売買で、不動産の持分だけを売買することはできますか? また、その際に住宅ローンは組めますか?
A. はい、可能です。
土地・建物やマンションの全体ではなく、持分(共有持分)のみを親族間で売買することも可能です。
また、持分の売買であっても、金融機関の理解が得られれば住宅ローンを利用することができます。
ただし、持分売買は、売買の対象や売買代金の設定、税務上の検証、そして売主に持分が残る場合の扱いまで含めて、事前にスキームを組み立てておく必要があります。
また、持分売買を取り扱うかどうかは金融機関ごとに判断が分かれるため、金融機関への打診の仕方も重要になります。
さらに、住宅ローンを組む場合は、持分が残る所有者は「物上保証人」となり、本人確認等の手続きが必要になる点にも注意が必要です。
以下では、持分売買が行われる理由と、住宅ローンを組む際のポイントについて、当事務所の実際のサポート事例を交えながら解説します。
【目次】
1. 不動産の「持分売買」とはどのような仕組みか
不動産の「持分」とは、1つの不動産を複数人で共有する場合の、各人の所有割合(2分の1、10分の3など)のことです。
持分売買とは、この持分の全部または一部を売買することをいいます。
具体的には、次の2つのパターンがあります。
- すでに共有名義になっている不動産について、他の共有者の持分を買い取る
- 単独名義の不動産について、持分の一部のみを売買し、共有名義にする
不動産全体を売買する場合と持分売買との主な違いは、次のとおりです。
全体売買と持分売買の違い
| 全体売買 | 持分売買 | |
|---|---|---|
| 売買の対象 | 土地・建物やマンションの所有権全体 | 持分の全部または一部 (既存ローンの残債額に合わせて売買の対象を設定することも可能) |
| 売買代金 | 不動産全体の時価に見合う金額 | 売買する持分の時価に見合う金額 |
| 売主の所有権 | すべて買主に移る | 一部売買の場合は売主に持分が残る |
2. 持分売買が行われる主なケース
親族間で持分売買が行われるのは、主に次のようなケースです。
- 不動産の名義人と実際の住宅ローン返済者が異なる場合
不動産購入時は親子の共有名義であったものの、その後、子が結婚して転居し、実質的なローン返済者でなくなっている場合などに、実際に返済を続けている親族がローンと不動産を引き継ぐケースです。 - 購入時より不動産の時価が上昇している場合
全体を時価で売買すると、既存の住宅ローンの残債を上回る借入れが必要になったり、売主に多額の譲渡所得税が発生したりするケースです。 - 相続などで分散した持分を、1人に集約したい場合
将来の権利関係の複雑化を避けるため、他の共有者の持分を買い取るケースです。
特に、時価が上昇している不動産では、不動産全体ではなく、既存住宅ローンの残債相当額に見合う持分のみを売買するというスキームが、有力な選択肢となります。
例えば、売主が不動産の持分を100%所有している場合に、既存住宅ローンの残債相当額に見合う持分(80%)のみを売買すると、売買実施後は買主が80%、売主が20%を所有する形になります。
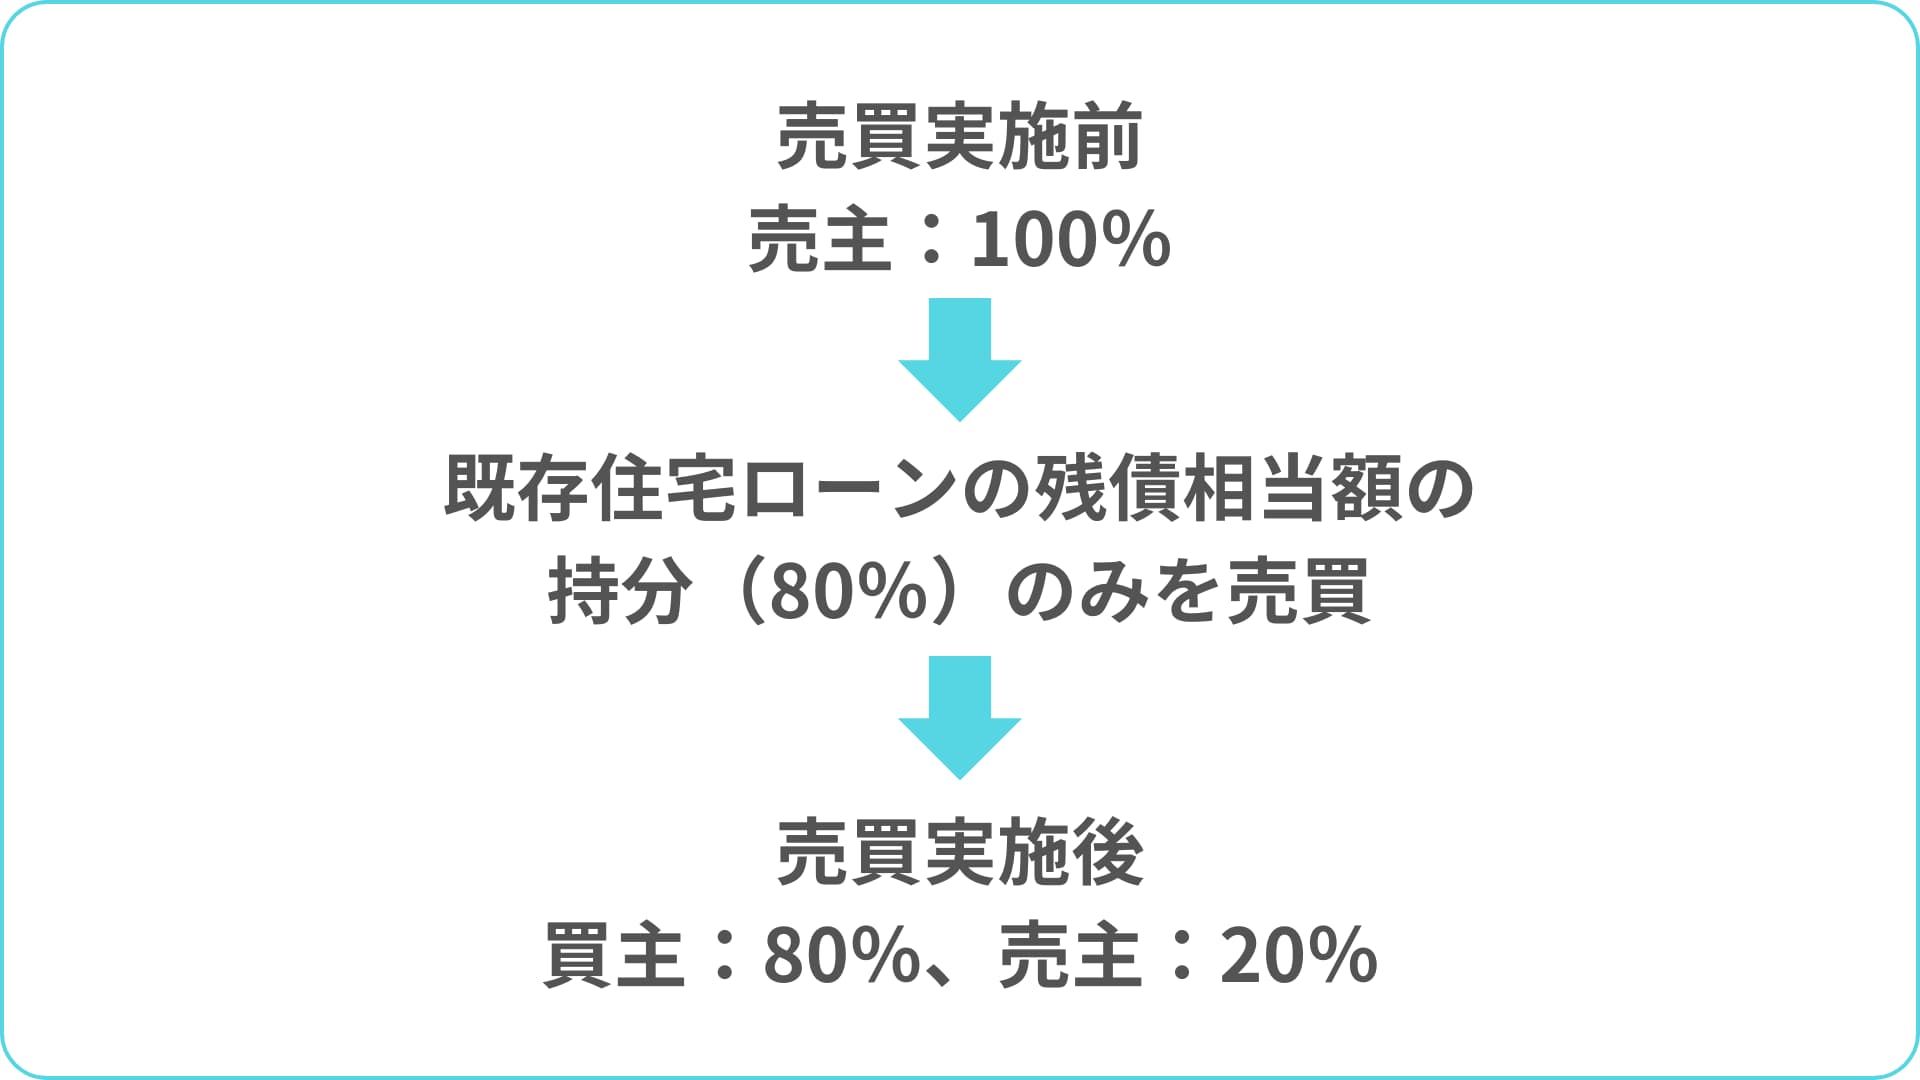
既存住宅ローンの残債相当額の持分のみを売買するスキームのイメージ(持分80%を売買する場合)
また、持分売買においても、税務上の検証は必ず行う必要があります。
売買代金の価格設定を誤ると、買主に「みなし贈与」として贈与税がかかるリスクがあります。
※価格設定の考え方については、こちらの記事で詳しく解説しています。
また、売主に譲渡所得が生じる場合は、確定申告が必要です。
親族間売買では、売主と買主の関係が親子や夫婦など特別な間柄である場合など、居住用財産の「3,000万円特別控除」が利用できないことがあるため注意が必要です。
(※参考:国税庁HP 『マイホームを売ったときの特例』)
3. 持分売買でも住宅ローンは組めるのか
持分売買であっても、住宅ローンを利用することは可能です。
後述する当事務所の事例でも、持分売買について金融機関の承認を得ています。
ただし、親族間売買を取り扱う金融機関自体が少ないうえ、持分売買では次の点が審査において重視される傾向があります。
- 売買する持分の価格が、時価として妥当であること
- なぜ不動産全体ではなく持分を売買するのか、その合理的な理由を説明できること
- 残る持分を、将来どのように扱うのかが整理されていること
また、同じ金融機関であっても、金融機関や店舗(支店)・担当者によって判断が異なることがあります。
そのため、最初に相談した窓口で難色を示されたとしても、あきらめずに、親族間売買の取扱実績がある金融機関や支店へ打診することが大切です。
4. 住宅ローンを組む場合、持分が残る所有者は「物上保証人」になる
持分売買で住宅ローンを利用する場合は、持分が残る所有者が物上保証人となる点に注意が必要です。
物上保証人とは、自分自身は借入れをしていないものの、他人(この場合は買主)の借入れのために、自分の所有する不動産(持分)に抵当権を設定する人のことをいいます。
そのため、融資契約の際には、買主が金銭消費貸借契約や抵当権設定契約を締結するだけでなく、売主も物上保証人として、物上保証に関する契約や各種手続きに参加することになります。
物上保証人となる場合は、本人確認が必要
物上保証人となる場合は、金融機関および登記を担当する司法書士による本人確認が必要です。
特に、持分が残る方がご高齢の場合は、意思能力に注意が必要です。
契約の内容を理解したうえで、ご自身の意思で手続きを行えることが前提となるため、意思能力に疑義があると、金融機関の手続きが進まないおそれがあります。
そのため、早い段階で、ご本人に物上保証人となることの意味や責任を十分に説明し、ご理解いただいておくことが重要です。
5. 持分が残るケースの扱い(遺言・贈与)
持分売買を行い、持分の残る場合は、その持分を将来どのように扱うのかについて、あわせて検討しておくことが重要です。
そのまま放置すると共有状態が続き、将来の相続によって権利関係が複雑になるおそれがあるためです。
主な対応策は、次の2つです。
- 遺言書を作成する
持分が残る方について相続が発生した場合に備えて、その持分を買主に相続(遺贈)させる内容の遺言書を作成します。 - 贈与する
残る持分を、贈与契約書を作成したうえで贈与します。(要、贈与税の検証)
なお、遺言書で特定の相続人に持分を相続(遺贈)させる場合は、他の相続人の遺留分に配慮する必要が生じることもあります。
当事務所では、宅地建物取引業として不動産売買に対応しているほか、行政書士として遺言書や贈与契約書の作成にも対応しています。
売買の手続きと残る持分への対策を一括してご相談いただけるため、スキーム全体の整合性を図りやすい点が特長です。
6. 金融機関に打診する際のポイント
持分売買で住宅ローンを組む場合は、金融機関の選定や打診・相談の段階から、親族間売買による住宅ローンの取扱実績がある専門家や不動産仲介業者に依頼することをおすすめします。
金融機関にとっても、専門家が間に入っているほうが案件の内容を理解しやすく、融資の検討を進めやすいためです。
打診の前に、次の4点を整理しておくことが重要です。
- 親族間売買を行う必要性(経緯・背景・当事者の希望)
- 売買のスキーム(当事者・売買の対象が全体か持分か・売買代金・資金計画)
- 不動産関係の資料(価格の根拠となる資料など)
- ローン申込者の収入に関する資料
あわせて、残る持分の所有者が物上保証人となることについて、ご本人の理解を得るとともに、本人確認に向けた準備も進めておく必要があります。
とりわけ、「何を売買の対象とするか(不動産全体・持分・建物のみなど)」は、資金計画や税金、金融機関の選定にも影響する重要な検討事項です。
また、贈与や遺言、金銭消費貸借契約など、売買以外の方法が適している場合もあります。
そのため、売買ありきで検討するのではなく、幅広い選択肢の中から最適な方法を検討することをおすすめします。
7. 当事務所の実際のサポート事例
持分売買を活用した、当事務所の実際のサポート事例を5件ご紹介します。
事例①:兄妹間の実家戸建持分売買(住宅ローン利用)
実家の住宅ローンの債務者となっていたS.H様。
住宅ローンの名義はS.H様お一人で、家の名義はS.H様が60%、お父様が40%の共有名義でした。
ご自身の家族が住む家を購入するにあたり、実家の住宅ローンがネックになっていたため、実家にお住まいの妹様が新たにローンを組み、S.H様の持分を購入することになりました。
土地・建物全体の価格を査定したところ、譲渡する持分の価格と既存住宅ローンの残債額とのバランスが取れていることを確認できました。
実家から一番近い金融機関では担当者レベルで難色を示されたため、当社と複数回の取引実績がある金融機関の支店長に打診し、無事に保証会社の審査を通すことができました。
「予定、内容、進捗と、期待通りでした」
(S.H様・40代)
事例②:姉弟間のマンション持分売買(残債相当の持分のみを売買)
結婚を機に、7年間ご家族が暮らす実家マンションと住宅ローンを弟様名義へ変更したいと考えていたA.N様。
マンションの時価が購入時より上昇していたため、みなし贈与や譲渡所得税への影響を考慮し、マンション全体ではなく、既存住宅ローンの残債額相当の持分(10分の7)のみを売買するスキームを提案しました。
残るA.N様の持分(10分の3)は、遺言書を作成して、将来、弟様へ遺贈する方法をアドバイスし、地方銀行にて本審査の承認を取得しました。
「僕らが何かしたという実感がないほどスムーズでした」
(F.N様・31歳・福岡県福岡市西区)
事例③:姉弟間のマンション持分一部売買+公正証書遺言
お母様が自己資金を拠出し、弟様が住宅ローンを利用して購入した実家マンションについて、名義と住宅ローンを、実際に返済しているお姉様に合わせたいというご相談でした。
マンションの時価が購入時より大きく上昇していたため、残債額をそのまま弟様の持分全部の売買代金とすると、お姉様に贈与税が課税されるリスクがありました。
そこで、弟様の持分の一部のみを売買し、弟様名義の住宅ローン残債を完済するとともに、残る弟様の持分については、遺言書によりお姉様へ遺贈するスキームをご提案。
売買に伴い弟様には譲渡所得税が発生する見込みでしたが、十分にご検討いただいたうえ、公正証書遺言の作成とあわせて持分売買をサポートしました。
事例④:兄妹間の戸建建物持分売買+公正証書遺言
ご自身と息子様の共有名義となっている自宅建物について、将来、息子様に万が一のことがあった場合の相続トラブルを心配されていたY様。
自宅に住む娘様が新たに住宅ローンを組み、息子様名義の建物持分を買い取り、あわせてY様名義の土地および建物の持分を娘様に相続させる内容の遺言書を作成しました。
地域金融機関での住宅ローンの融資付けから、公正証書遺言の作成まで、一括してサポートしました。
事例⑤:兄弟間の実家戸建持分売買(兄の会社の借入返済が目的)
お兄様が経営する会社の借入れのため、実家が担保に入っていたY.S様のケースです。
お兄様の持分をY.S様が買い取り、その代金を会社の借入れの返済に充てることになりましたが、実家にはお母様の持分もあったため、お母様の持分をY.S様が将来確実に相続できるよう、お母様の公正証書遺言を作成しました。
あわせて、お兄様に家庭裁判所へ「遺留分放棄の許可」の申し立てを行っていただたうえで、兄弟間の持分売買と融資の実行までをサポートしました。
8. まとめ:持分売買を検討する際のポイント
親族間売買における持分売買は、住宅ローンの返済実態に合わせて名義を整理したい場合や、不動産の時価が上昇している場合において、借入額や税負担を抑えられる有効な選択肢となります。
活用にあたっては、次の3点を押さえておくことが重要です。
- 売買の対象と代金を、スキームとして設計する
全体売買と持分売買のどちらが適しているかを、資金計画や税金も踏まえて検討する。 - 残る持分の扱いと、物上保証人としての手続きをあらかじめ整理しておく
遺言書や贈与契約書など、将来の対策をセットで検討し、売主の本人確認(高齢の場合は意思能力)にも備える。 - 親族間売買の実績がある専門家を通じて、金融機関に打診する
持分売買を取り扱うかどうかは、金融機関ごと、また店舗ごとに判断が分かれる。
「自分のケースでは、全体売買と持分売買のどちらが適しているのか」
「持分売買でも住宅ローンを利用できるのか」
など、より具体的なご相談については、当事務所の『無料個別相談』をご利用ください。
関連記事(親族間売買FAQ)
- Q. A銀行で否決された場合、同じ保証会社経由のC銀行でも同じ結果になる?
- Q. フラット35の審査に落ちた。もう住宅ローンは無理?
- Q. 親族間売買の住宅ローンはノンバンクしか選択肢がない?
- Q. 親族間売買を依頼するなら司法書士・弁護士・行政書士のどれが適切?
- Q. 兄名義の住宅ローンを弟が借り換えるにはどうすればいい?
- Q. 親族間売買で「みなし贈与」と判定されないための価格設定は?
- Q. 親族間売買で住宅ローンを組んだ後、別の銀行に借り換えはできる?
- Q. おじ・おばが相続した不動産を、甥や姪が買うことはできる?
- Q. 親族間売買で分割払いはできる?住宅ローンを組まない方法は?
- Q. 親族間売買で過去の貸し借りを売買代金と相殺できる?
あわせて読みたい
親族間売買で住宅ローンを組む際の不動産譲渡スキームの考え方や、金融機関への打診のポイントについては、以下のメインページで詳しく解説しています。
[→ 親族間売買で住宅ローンが組める銀行と通し方を詳しく見る]
当事務所でサポートした親族間売買の相談事例をご紹介します。
あなたのケースと類似する問題解決事例があるかもしれません。
ぜひご参考になさってみてください。
[→ 親族間売買の相談事例・実績一覧(お客様の声)を詳しく見る]
『無料個別相談』のご案内
このページだけではお伝えし切れない情報も多くありますし、「では、自分のケースではどうなのか?」と思われる方もいらっしゃるかと思います。
個別の疑問にもお答えしていますので、どうぞお気軽にご相談ください。
▶ メールで相談する
また、メール相談と比べると、「面談」の方が相手に伝わる情報量が圧倒的に多くなります。
当事務所の『無料個別相談』をご利用いただければ、今あなたが必要としている問題解決の方法を、効率的かつ具体的に知ることができます。
どうぞお気軽にご利用ください。


最新記事 by 鉾立 栄一朗 (全て見る)
- 親族間売買で不動産持分の売買はできる?住宅ローンは組める?【親族間売買FAQ】 - 2026年10月30日
- 親族間売買の代金と親子・兄弟の金銭貸し借りは相殺可能?【親族間売買FAQ】 - 2026年10月2日
- 親族間売買で分割払いはできる?住宅ローンを組まない方法は?【親族間売買FAQ】 - 2026年9月25日
- 親子間戸建売買の住宅ローン事例|信用金庫職員R.I様の声 - 2026年8月27日
- おじ・おばが相続した不動産を、甥や姪が買うことはできる?【親族間売買FAQ】 - 2026年7月29日